
Si vous louez un logement meublé à la nuitée au Maroc, avec accueil des voyageurs, ménage et réservations en ligne, l’administration fiscale peut le traiter comme une activité professionnelle, et non comme un simple revenu foncier. Cela change le barème, les déclarations, la TVA et la date limite. Chez ILY Keys, nous gérons des logements en location courte durée à Casablanca : voici la méthode pour savoir où vous vous situez, ce que vous devez déclarer et comment ne rien oublier.
En bref
- Une location meublée habituelle, de type Airbnb ou Booking, relève en principe des revenus professionnels, pas des revenus fonciers : l’abattement de 40 % et le taux libératoire de 20 % ne vous sont pas acquis.
- L’impôt sur le revenu suit le barème progressif de 0 % à 37 %, avec une tranche à 0 % jusqu’à 40 000 MAD de revenu net imposable.
- La location meublée est soumise à la TVA au taux de 10 %, avec une exonération pour les personnes physiques sous 500 000 MAD de chiffre d’affaires annuel.
- Le revenu global se déclare avant le 1er mars (revenus non professionnels) ou avant le 1er mai (revenus professionnels au résultat net réel ou simplifié), via le portail SIMPL.
- Faites confirmer votre régime par écrit auprès de votre direction régionale des impôts avant de lancer une activité régulière.
Table des matières
- Revenus fonciers ou revenus professionnels : la question qui décide de tout
- Le calcul de l’impôt sur le revenu
- La TVA sur la location meublée
- Le statut auto-entrepreneur : une option à examiner
- Comment déclarer vos revenus locatifs
- La taxe de services communaux
- Propriétaire non-résident : ce qui change
- Les erreurs qui coûtent cher
- Ce que nous prenons en charge pour vous
- Notre point de vue
- FAQ
- Sources
Revenus fonciers ou revenus professionnels : la question qui décide de tout
L’impôt sur le revenu marocain range les revenus en catégories : salaires, revenus professionnels, revenus fonciers et revenus de capitaux mobiliers. Chaque catégorie a ses règles de calcul. Pour un bien meublé loué à des voyageurs, tout dépend de celle qui s’applique.
La lecture la plus répandue s’appuie sur la note circulaire n° 717 de la DGI, d’avril 2011 : la location en meublé est exclue des revenus fonciers et rattachée aux revenus professionnels, les locaux meublés ou garnis étant assimilés à des professions commerciales. L’article 61-I du Code général des impôts (CGI) ne classe d’ailleurs les loyers en revenus fonciers que lorsqu’ils n’entrent pas dans la catégorie des revenus professionnels.
En pratique, plusieurs critères pèsent :
- La régularité : une location à la nuitée, répétée toute l’année, ressemble à une exploitation.
- Les services : accueil, ménage, linge et réservation en ligne ne sont pas une mise à disposition passive d’un logement.
- Le nombre de biens : plusieurs logements gérés activement renforcent la qualification professionnelle.
Les textes ne fixent pas de seuil chiffré. La frontière s’apprécie au cas par cas selon le volume et la fréquence. Pour éviter une mauvaise surprise, il est prudent de faire confirmer le régime par écrit auprès de la direction régionale des impôts avant de démarrer une location saisonnière régulière. Cette étape relève de l’administration : elle fait partie du processus, et c’est aussi le moment de nous demander un audit gratuit de votre situation.
Le calcul de l’impôt sur le revenu
Le barème progressif
Le barème en vigueur depuis le 1er janvier 2025 (loi de finances 2025) est le suivant, par tranche de revenu net imposable annuel :
| Revenu net imposable (MAD) | Taux |
|---|---|
| Jusqu’à 40 000 | 0 % |
| 40 001 à 60 000 | 10 % |
| 60 001 à 80 000 | 20 % |
| 80 001 à 100 000 | 30 % |
| 100 001 à 180 000 | 34 % |
| Au-delà de 180 000 | 37 % |
Ces taux s’appliquent par tranche : seule la part de revenu qui entre dans une tranche est taxée à son taux. Le barème est fixé par la loi de finances ; vérifiez-le chaque année sur le site de la DGI, car il peut évoluer.
Ce qui change selon le régime
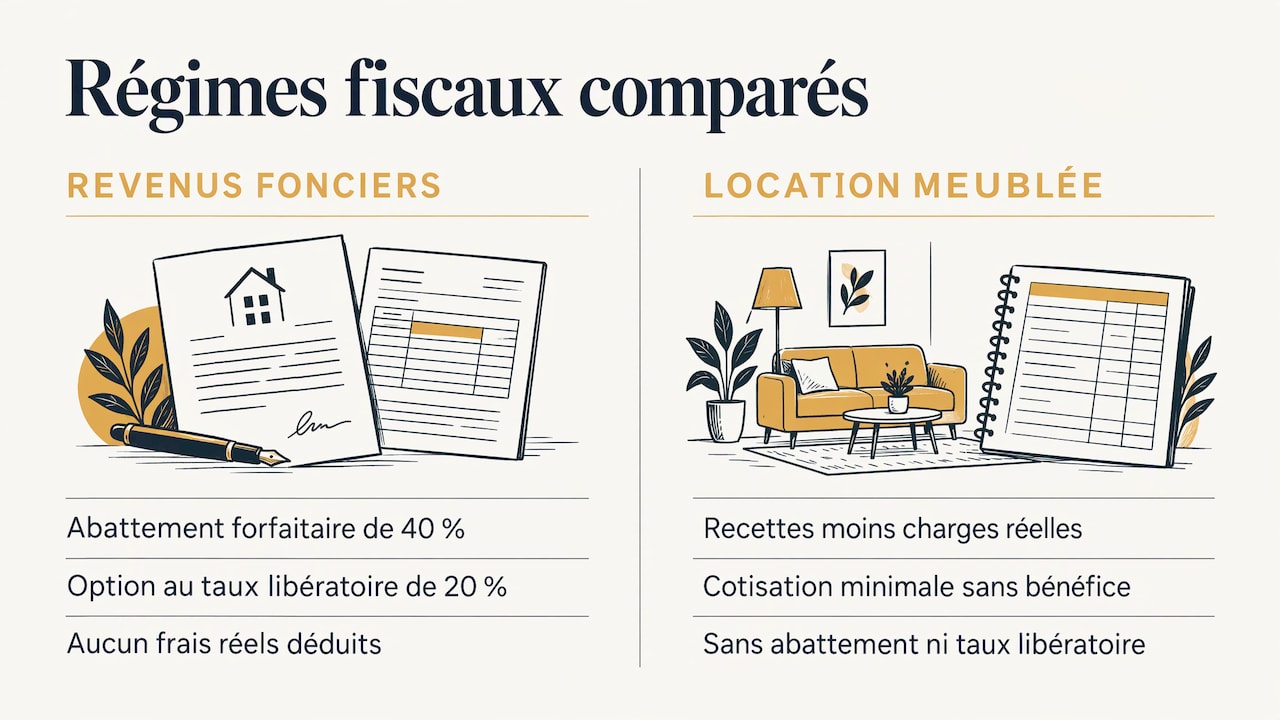
Pour les revenus fonciers, le revenu net imposable s’obtient en appliquant un abattement forfaitaire de 40 % au revenu brut, sans déduction des frais réels. Un célibataire sans autre revenu ne paie alors rien tant que ses loyers bruts restent sous environ 66 666 MAD par an, et à 160 000 MAD de loyers bruts annuels, l’IR s’élève à 10 800 MAD selon la même source.
Pour une location meublée habituelle, ce raccourci n’est pas la règle. L’option pour le taux libératoire de 20 % et l’abattement de 40 % sont réservés aux revenus fonciers. Le bénéfice est calculé au résultat net réel : recettes moins charges de l’activité, avec une cotisation minimale due même sans bénéfice.
Un exemple chiffré
Prenons un appartement qui encaisse 160 000 MAD de recettes sur l’année. Les charges de l’activité (ménage, linge, consommables, commissions de plateforme, maintenance, gestion, amortissement du mobilier) s’élèvent à 70 000 MAD. Exemple illustratif, calculé avec le barème ci-dessus et sans autre revenu :
- Bénéfice : 160 000 − 70 000 = 90 000 MAD.
- De 40 001 à 60 000 : 20 000 × 10 % = 2 000 MAD.
- De 60 001 à 80 000 : 20 000 × 20 % = 4 000 MAD.
- De 80 001 à 90 000 : 10 000 × 30 % = 3 000 MAD.
- Total : 9 000 MAD d’IR.
Plus vos charges réelles sont élevées, plus le régime réel joue en votre faveur, à condition de les justifier par des factures. C’est une bonne raison de tenir un suivi propre dès le premier séjour.
La TVA sur la location meublée
Les locations de locaux meublés ou garnis sont obligatoirement soumises à la TVA (article 89-I-10°-a du CGI), et le taux de 10 % s’applique aux opérations d’hébergement et aux locations d’immeubles à usage touristique (article 99-B-1°). L’assiette est le montant brut des loyers, charges refacturées au locataire comprises.
Pour les personnes physiques, une exonération existe sous 500 000 MAD de chiffre d’affaires annuel. La plupart des propriétaires d’un ou deux logements restent donc en dessous, mais le seuil se calcule sur l’ensemble de l’activité. Si vous gérez plusieurs biens, additionnez-les. Au-delà, la TVA est déclarée chaque trimestre.
Le statut auto-entrepreneur : une option à examiner
Le statut d’auto-entrepreneur (loi n° 114-13) permet, jusqu’à 200 000 MAD de chiffre d’affaires encaissé par an pour une prestation de services, un impôt de 1 % du chiffre d’affaires plus un droit complémentaire, déclaré et payé chaque mois ou chaque trimestre. Pour un logement unique aux recettes modestes, la simplicité est réelle : pas de comptabilité complète. Au-delà du plafond, on bascule vers le régime du résultat net réel ou simplifié.
Comment déclarer vos revenus locatifs
Les dates à retenir
La déclaration annuelle du revenu global se dépose avant le 1er mars pour les revenus non professionnels et avant le 1er mai pour les revenus professionnels au résultat net réel ou simplifié (article 82-I du CGI), par voie électronique sur le portail SIMPL de la DGI. Ces dates sont récurrentes, chaque année pour l’année précédente : vérifiez-les sur le portail à chaque campagne.
Pour un loueur meublé professionnel, le calendrier complet comprend, selon un récapitulatif publié en 2026 :
- une déclaration d’existence dans les 30 jours du début d’activité ;
- la déclaration du revenu global avant le 1er mai ;
- la contribution professionnelle unique (CPU), pour les assujettis à ce régime, avant le 1er avril ;
- la déclaration auto-entrepreneur chaque mois ou chaque trimestre, avant la fin du mois suivant ;
- la TVA trimestrielle, avant le 20 du premier mois du trimestre suivant, sous 1 000 000 MAD de chiffre d’affaires taxable.
Ce que la déclaration doit mentionner
La déclaration des revenus locatifs indique pour chaque bien son adresse, son numéro de taxe de services communaux, les montants brut et net et le nom de chaque locataire (article 82 du CGI). Avec des voyageurs différents chaque semaine, mieux vaut garder une liste des séjours, issue de vos plateformes, dès le départ. Le rapport annuel de revenus téléchargeable sur la plateforme est un bon document de base : l’idée que les revenus d’une plateforme étrangère échappent à la déclaration est fausse, les flux étant traçables grâce aux conventions fiscales et à l’échange d’informations.
Quand le locataire retient l’impôt à la source
Si votre locataire est une personne morale ou un professionnel au résultat net réel ou simplifié (cas d’un bail à une entreprise), il retient 10 % du loyer brut annuel sous 120 000 MAD, 15 % au-delà. Cette retenue n’est pas libératoire : elle s’impute sur l’impôt annuel, et l’excédent est restitué. Elle ne remplace donc pas votre déclaration.
La taxe de services communaux
La taxe de services communaux, taxe locale gérée par la DGI, est établie au nom du propriétaire ; pour un immeuble loué, sa base est le montant global des loyers. Son numéro d’article figure dans votre déclaration : gardez l’avis à portée de main.
Propriétaire non-résident : ce qui change
Un propriétaire non-résident reste imposable au Maroc sur un bien situé au Maroc : les conventions de non-double imposition attribuent généralement le droit d’imposer les revenus immobiliers à l’État où se trouve l’immeuble. Côté formulaires, les non-résidents utilisent le formulaire 5001, contre le 5000 pour les résidents, et la déclaration peut se faire en ligne via SIMPL. Pour une location meublée, il n’y a pas d’abattement automatique de 40 % : le régime professionnel s’applique, avec comptabilité et déduction des charges réelles (mobilier, ménage, plateforme, gestion).
Les erreurs qui coûtent cher
- Cocher la mauvaise case : appliquer l’abattement de 40 % ou le taux de 20 % à une location à la nuitée.
- Oublier la déclaration d’existence dans les 30 jours du début d’activité.
- Ne pas additionner les biens pour le seuil de TVA de 500 000 MAD.
- Mélanger les comptes : recettes de séjours et dépenses personnelles sur le même compte rendent le calcul des charges réelles pénible.
- Ne pas conserver les justificatifs : au résultat net réel, une charge sans facture ne se déduit pas.
Sur le volet réglementaire plus large (autorisations, déclaration des voyageurs), consultez notre guide sur la loi sur la location saisonnière au Maroc. Pour mesurer ce qu’il vous reste après charges et impôts, notre calcul complet de rentabilité d’une location saisonnière vous donne la méthode, et l’article combien rapporte un Airbnb à Casablanca des ordres de grandeur.
Ce que nous prenons en charge pour vous
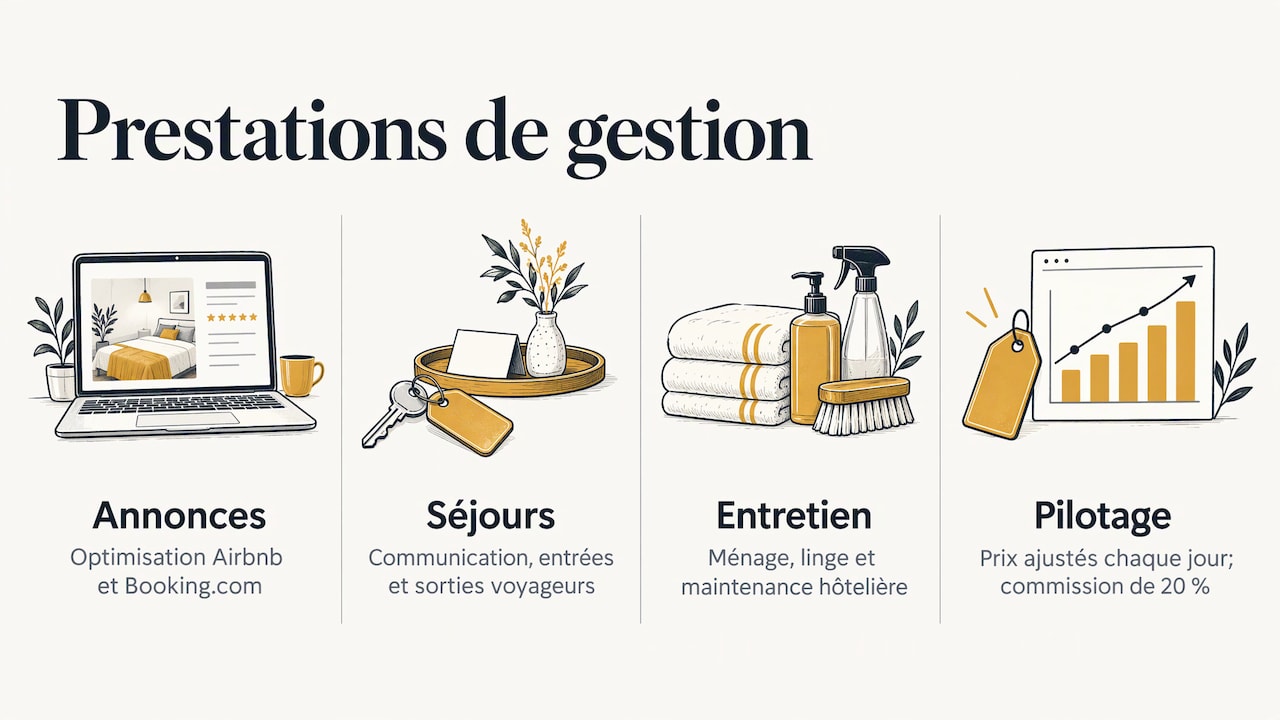
La fiscalité se joue sur la régularité : des recettes tracées, des charges documentées, des séjours listés. Avec la gestion complète d’ILY Keys, la création et l’optimisation de vos annonces Airbnb et Booking.com, la communication avec les voyageurs, les entrées et sorties, le ménage et le linge au standard hôtelier, la maintenance, le suivi des performances et la tarification dynamique avec ajustement quotidien des prix sont assurés par notre équipe. Nos conseils juridiques et fiscaux font partie des prestations. Notre rémunération est une commission de 20 % sur vos revenus locatifs.
Vous pouvez détailler les prestations sur la page de nos services, ou demander l’audit gratuit de votre logement depuis ilykey.com.
Notre point de vue
Quand un propriétaire nous contacte, la question fiscale arrive presque toujours après la première réservation. C’est dommage : la bonne habitude se prend au début.
Chez ILY Keys, nous pensons qu’une location meublée se pilote comme une petite entreprise. Les recettes viennent des plateformes, les charges sont connues (ménage, linge, maintenance), et la tarification dynamique ajuste les prix chaque jour pour que le revenu soit à la hauteur du logement. Un revenu bien optimisé et bien suivi, c’est aussi une déclaration plus simple à préparer.
Nous défendons une gestion clé en main : un logement impeccable, des voyageurs bien accueillis, des évaluations qui montent jusqu’à 4,96/5 sur Airbnb et Booking, et un propriétaire qui garde du temps et l’esprit tranquille. La fiscalité en fait partie : nos conseils juridiques et fiscaux sont là pour que vous choisissiez votre régime en connaissance de cause.
Myriam
FAQ
Quel est le taux d’imposition d’une location meublée au Maroc ?
Il n’y a pas de taux unique : l’IR suit le barème progressif de 0 % à 37 %, appliqué au bénéfice net, avec 0 % jusqu’à 40 000 MAD. S’ajoute la TVA de 10 % si votre chiffre d’affaires dépasse le seuil d’exonération des personnes physiques. Le statut d’auto-entrepreneur, lui, repose sur un impôt de 1 % du chiffre d’affaires plus un droit complémentaire, jusqu’à 200 000 MAD.
Puis-je appliquer l’abattement de 40 % à mes revenus Airbnb ?
Cet abattement est prévu pour les revenus fonciers. Une location à la nuitée avec accueil, ménage et réservation en ligne est rattachée aux revenus professionnels, où l’on déduit les charges réelles. Faites confirmer votre régime par écrit par votre direction régionale des impôts avant de déclarer.
Quand déclarer mes revenus locatifs ?
La déclaration annuelle se dépose via SIMPL avant le 1er mars pour les revenus non professionnels, et avant le 1er mai pour les revenus professionnels au résultat net réel ou simplifié. Une déclaration d’existence est à faire dans les 30 jours du début d’activité. Consultez le portail de la DGI pour le calendrier de l’année en cours.
Les revenus d’une plateforme étrangère sont-ils à déclarer ?
Oui. Une plateforme étrangère ne dispense pas de déclarer : les revenus restent imposables au Maroc pour un bien situé au Maroc. Téléchargez chaque année le rapport de revenus de la plateforme, qui sert de base à votre déclaration.
Sources
- Direction générale des impôts : l’impôt sur le revenu
- Article 64 du CGI : détermination du revenu foncier brut imposable
- Code général des impôts 2025
- Revenus fonciers au Maroc : IR locatif et abattement de 40 %
- Déclaration annuelle IR au Maroc : délais et SIMPL
- Fiscalité de la location courte durée au Maroc
- Impôt sur les loyers au Maroc : calcul, taux et exonérations
- Airbnb au Maroc : quelles taxes, quel régime
- Fiscalité Airbnb au Maroc en 2026
- Location meublée Airbnb et Booking au Maroc : fiscalité, TVA, comptabilité
- Revenus locatifs au Maroc : quels impôts payer
- Impôt sur le revenu au Maroc pour les MRE
- Fiscalité de la location pour non-résident